Lieber Investor,
heute stelle ich Ihnen ein Muster vor, das fast niemand kennen dürfte. Ich selbst kannte es bis vor dem Schreiben dieser Zeilen ebenfalls nicht. Mir waren aber ähnliche Muster geläufig – deswegen bin ich auch draufgestoßen. Es geht um den typischen Verlauf des S&P 500, wenn die Midterm-Wahlen in den USA stattfinden.
Am 3. November 2026 finden in den USA die Midterm-Wahlen, also die Zwischenwahlen, für den US-Kongress statt. Dabei werden alle Abgeordneten des Repräsentantenhauses und etwa ein Drittel der Senatoren neu gewählt. Die Midterm-Wahlen finden alle vier Jahre statt.
Generell sind Wahlen ein emotional aufgeladenes Ereignis. Sie können daher die Aktienkurse beeinflussen. So steigen beispielsweise die deutschen Aktienkurse tendenziell vor den Bundestagswahlen. Vor Jahren schrieb ich dazu einen Artikel für die Deutschland-Ausgabe der angesehenen Financial Times. Jetzt zeige ich Ihnen hier im Seasonal Insights, wie die US-Aktien bei den US-Midterms verlaufen.
Die Midterms beeinflussen den Aktienmarkt!
Sehen Sie sich dazu den zugehörigen Event-Chart an. Er zeigt Ihnen den mittleren Verlauf des S&P 500 in den zehn Handelstagen vor und nach dem Wahltag der letzten 23 Midterm-Wahlen ab 1934, also nach dem starken Indexrückgang der großen Depression.
Die rote Linie in der Mitte markiert den Wahltag. Sie erkennen mit diesem Chart auf einen Blick, wie die US-Aktienkurse um den Wahltag der Midterms verliefen.
Mittlerer Verlauf des S&P 500 10 Handelstage vor und nach den Midterms (1934 bis 2022
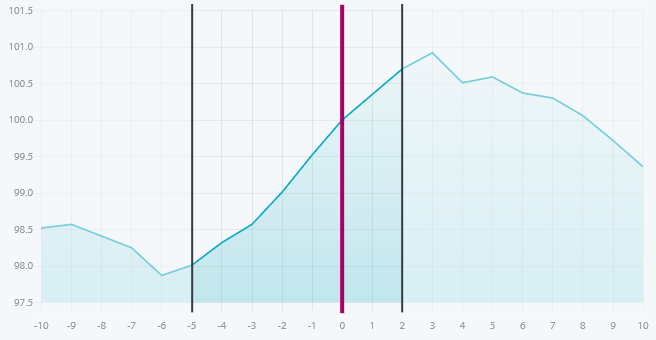
Wie Sie sehen können, stiegen die mittleren Aktienkurse sechs Tage im Vorfeld der US-Wahl. Der Anstieg geht danach noch drei Tage weiter.
Im Anschluss fielen die Kurse. Das bedeutet, dass der Anstieg zuvor nicht mit der typischen Herbststärke zusammenhängt, sondern wirklich mit den Wahlen.
Am stärksten ist der Anstieg fünf Tage vor bis zwei Tage nach der Wahl. Dies ist die Periode, die wir nachfolgend betrachten. Sie ist auch im Chart markiert.
Der Grund für diesen Anstieg dürfte im emotionalen Bereich liegen. Wahlen ziehen starke Aufmerksamkeit auf sich und erzeugen eine starke innere Anspannung. Eine solche Anspannung ist tendenziell positiv für Aktien, was sich auch bei anderen Events beobachten lässt. Zudem sind viele Menschen gerade vor einer Wahl optimistisch. Unabhängig von den Gründen wird der Anstieg offenkundig durch diese Wahlen ausgelöst, wie auch die hohe Trefferquote zeigt.
96 Prozent Trefferquote!
Das Balkendiagramm zeigt Ihnen dazu für die vergangenen 23 Instanzen in jedem vierten Jahr ab 1934 den Ertrag des S&P 500 in der Zeit fünf Tage vor bis zwei Tage nach den Midterms. In Blau sehen Sie die Jahre, in denen es zu Gewinnen kam, in Rot die, bei denen Verluste auftraten.
S&P 500, Ertrag in Prozent, 5 Tage vor bis 2 Tage nach den Midterms, (1934 bis 2022)
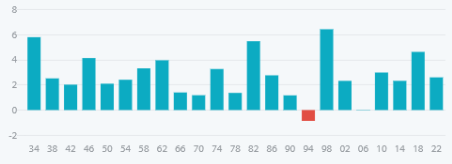
Das Midterm-Muster kann sich sehen lassen: Bis auf 1994 stieg der S&P 500 bei allen Midterm-Wahlen ab 1934 im Zeitraum von fünf Handelstagen zur Wahl bis zwei Handelstage danach. Er stieg also in 22 von 23 Fällen. Das entspricht einer hohen Trefferquote von 95,65 Prozent!
Der Anstieg betrug im Mittel 2,74 Prozent. Das entspricht aufs Jahr gerechnet hohen 182,06 Prozent.
Der Verlauf ist recht stetig
Sehen Sie sich nun die Kapitalertragskurve („Cumulative Profit“) an. Sie zeigt Ihnen, wie sich der Ertrag entwickelt, wenn Sie zum Schlusskurs fünf Tage vor den Midterms eingestiegen wären und die Position zwei Tage danach geschlossen hätten.
S&P 500: Kapitalertragskurve des Midterms -Events, (1934 bis 2022)
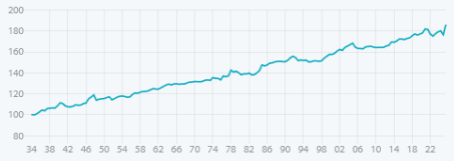
Sie können sehen, dass die Ertragskurve von links unten nach rechts oben steigt. Der Anstieg weist einen schön gleichmäßigen Verlauf auf – genau das, was Anleger wünschen.
Die Midterms mit Seasonax sekundenschnell analysiert
Heute konnten Sie ein statistisch hochwertiges Muster kennengelernt, das Ihnen zuvor vermutlich unbekannt war. Dabei handelt es sich um ein bemerkenswertes Muster für den wichtigsten Aktienmarkt!
Mir zumindest ging es so – ich kannte es nicht. Dabei ähnelt es dem, was ich vor Jahren in einem Artikel für die Financial Times veröffentlichte.
Damals hatte ich für die Analyse viele Stunden benötigt.
Jetzt ging es sehr schnell. Mit der Event-Funktion von Seasonax konnte ich in Sekundenschnelle das Muster finden und auswerten.
Das können Sie auch!
Herzliche Grüße,
Dimitri Speck
Gründer und Chef-Analytiker von Seasonax
PS: Auch ich profitiere von den Seasonax-Funktionen.